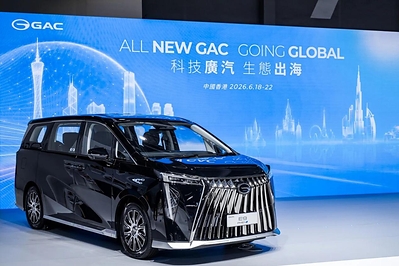
廣汽集團(2238)日前一度停牌,宣布與中國第一汽車股份簽署意向協議,籌劃以發行A股股份的方式,購買一汽股份持有的某整車合資公司部分股權,並募集配套資金。經初步測算,交易完成後,一汽股份將成為廣汽第二大且具有戰略影響力的股東。目前交易仍處於籌劃階段,存在不確定性,A股預計停牌不超過10個交易日,H股則已復牌,股價保持相對平穩。
這椿交易意義深遠,不僅是兩家國企的資本聯姻,亦是中國汽車行業供給側改革的標誌性事件,及此後一系列潛在國企重組的「範本」。從行業層面看,內捲加劇、產能過剩、價格戰持續,已嚴重侵蝕車企利潤。工信部等九部門近日印發的《智能網聯新能源汽車產業發展「十五五」規劃》明確提出,加大汽車企業依法兼併重組和跨區域整合力度,顯示產業政策重心正由鼓勵擴張轉向治理過剩、優化結構。廣汽與一汽的這次合作,正是這一政策導向下的典型樣本。
廣汽上半年錄逾44億淨虧損
從個股角度看,廣汽股價走勢的關鍵,不在於「是否重組」,而在於「收購什麼資產」。今年上半年廣汽錄得歸母淨虧損約44.67億元人民幣,同比擴大約76%;營收雖同比增長約9.4%,但整車製造毛利率仍為負,財務壓力顯著。倘若注入的是優質盈利資產,無疑有助改善現金流與盈利結構;反之,倘若標的質量一般或協同效應有限,股價走勢難言樂觀。
市場普遍猜測,收購標的為一汽豐田部分股權。一汽豐田作為傳統合資車企的代表,近年仍保持相對穩健的盈利能力,與廣汽自身合資品牌及自主業務形成互補。倘若最終落地,廣汽不僅可獲得穩定利潤貢獻,更可能在研發、供應鏈等環節產生協同。同時,一汽作為央企入股,可為廣汽帶來更強的政策資源與話語權,有助於在行業洗牌中佔據更有利位置。不過,目前雙方僅簽署意向協議,正式方案、交易對價、持股比例及後續整合細節均未敲定,且涉及境外上市公司相關審批,變數仍存。
市場密切關注大整合進度
值得注意的是,此次重組並非「南北二汽」全面合併,而是限定在上市公司層面的「輕度重組」:廣州市國資委仍為實際控制人,兩大集團保持獨立運營。這種模式既符合當前國資改革「市場化、法治化」導向,也降低了整合難度與風險。對投資者而言,短期股價波動將高度依賴重組預案披露後的資產質量,及重組是否分階段進行;中長期則取決於協同落地速度、廣汽自主品牌能否扭虧為盈等因素。
概言之,中國汽車行業已經進入「強者恆強、弱者出清」的階段。供給側改革若能有效破除內捲,板塊估值有望逐步修復。廣汽作為A+H上市車企,股價最終走勢,則由「注入資產類型」這一核心變量左右:優質資產注入可改善財務、提振信心;若質量不及預期,則市場或重新審視其基本面壓力。
香港商報記者 蘇尚
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈