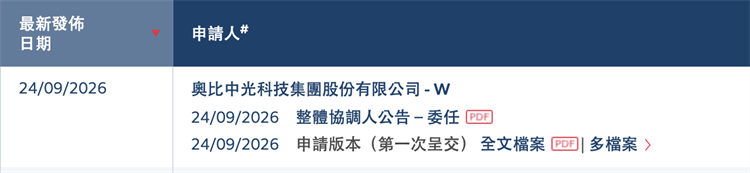
據港交所9月24日最新披露,奧比中光(688322)已於2026年9月24日向香港聯合交易所遞交了發行境外上市股份(H股)並在香港聯交所主板掛牌上市的申請,這意味着公司正式開啟「A+H」進程。
此次發行上市由高盛(亞洲)有限責任公司、海通國際資本有限公司出任本次H股發行的聯席保薦人,申請資料(草擬版本)此前已在香港聯交所網站上刊登。
據公開資料,奧比中光於2022年7月在上交所上市,專注於3D視覺感知技術研發,在人工智能與機械人時代打造「機械人之眼」「機械人與AI視覺產業中台」。以2025年收入計算,公司於全球機械人3D視覺感知市場排名第一,市場份額為29.0%。
收入方面,2023年至2025年,公司營業收入分別為3.60億元、5.64億元、9.41億元,2024年同比增幅56.8%,2025年同比大漲66.7%。2026年上半年營收4.38億元,和2025年同期基本持平,增長有所放緩。
公司業務結構分為傳感器、整機及方案、服務及其他三大板塊。2025年整機及方案業務成為拉動營收的主力,貢獻65.6%的收入。到2026年上半年,傳感器業務收入佔比提升至47.3%,整機及方案收入佔比回落至46.3%,業務結構出現明顯變化。
另外,公司的客戶集中問題較為顯著。報告期內,前五大客戶收入佔比持續走高,2023年是37.6%,2024年是51.5%,2025年則飆升至63.9%,2026年上半年回落至46.6%。其中,最大單一客戶在2025年貢獻收入佔總營收的30%,一旦核心大客戶訂單縮減,將直接衝擊公司營收表現。公司絕大部分收入來自直銷,經銷渠道貢獻收入佔比很低,2026年上半年經銷收入僅佔7.8%,客戶多元化的緩衝空間有限。
利潤方面,公司2023年淨虧損2.76億元,2024年虧損6289.9萬元,直至2025年才實現淨利潤1.28億元,正式扭虧。2026年上半年淨利潤4078.6萬元。招股書提示,過往盈利表現不能代表未來業績水平,無法保證後續能夠持續盈利。
目前,公司的毛利率整體呈現波動趨勢。整體毛利率2023年為40.5%,2024年下滑至38.9%,2025年回升至41.8%,2026年上半年又進一步提升至46.3%,主要是高毛利傳感器產品收入佔比提升帶動。傳感器毛利率持續走高,而整機及方案毛利率波動較大,受下游產品結構影響明顯。
研發費用上,作為技術驅動企業,公司的研發費用維持高位,2023年研發投入3.01億元,占當期經營開支59.6%。2024年研發投入2.04億元,占當期經營開支52.9%。2025年研發投入2.03億元,占當期經營開支54.5%。後續雖絕對金額有所回落,但依舊是成本大頭。
值得注意的是,在9月初,奧比中光實控人方及董監高剛剛完成高位減持。包括公司控股股東、實際控制人黃源浩在內的3位高管,以及實控人控制的6家員工持股平台一共套現約9.71億元。從減持時點來看,黃源浩等人的減持窗口期(6月17日至7月2日)恰好處於公司股價的歷史高位區間。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈