香港山西省政協常委及召集人、香港專業地產顧問商會榮譽會長 蔡志忠
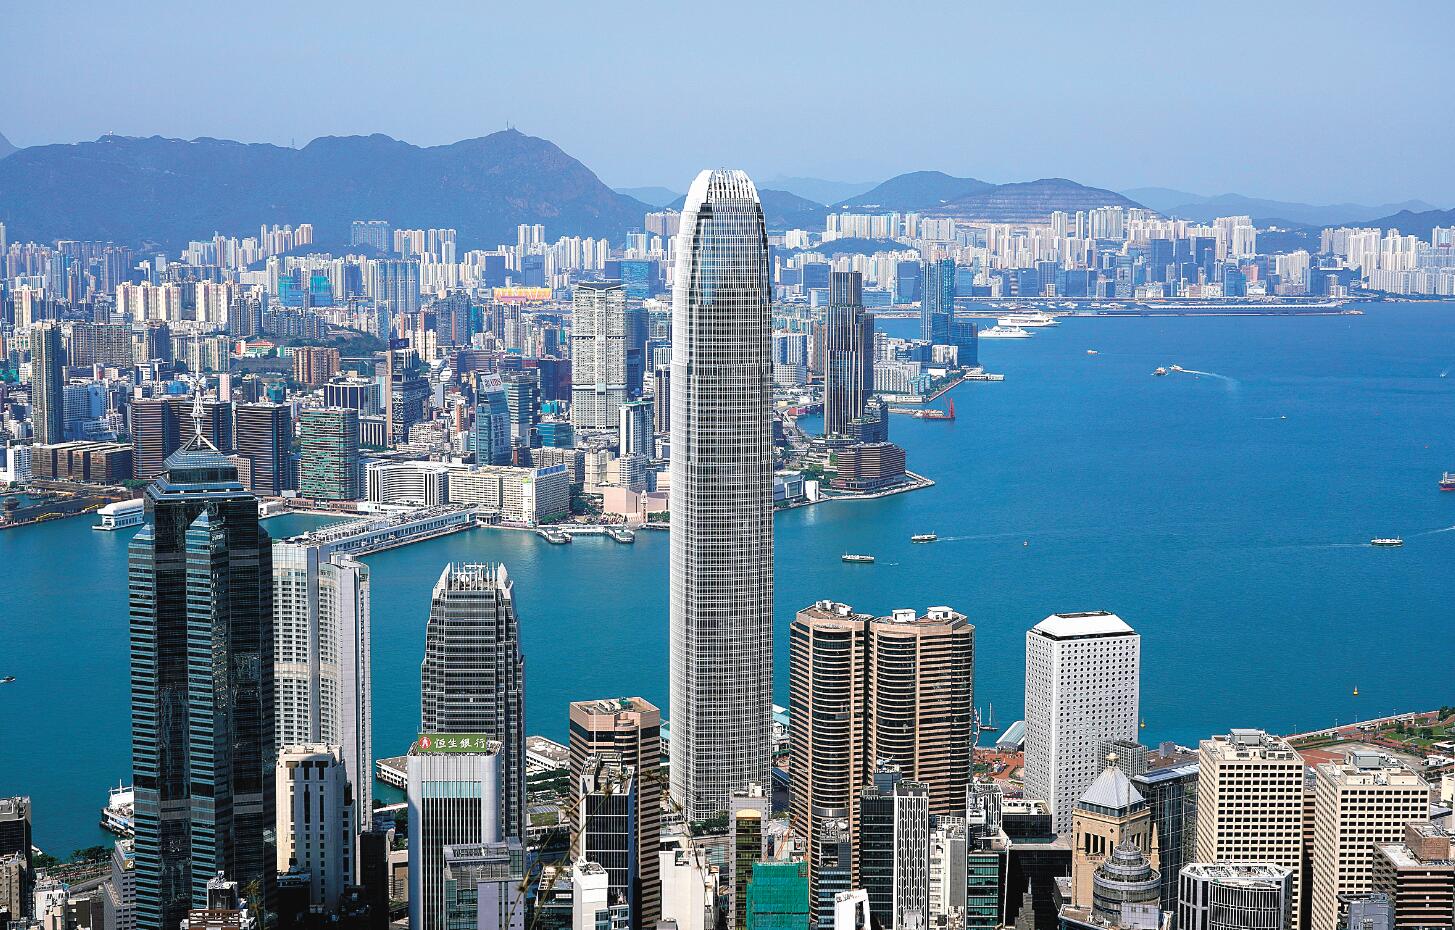
香港的工商舖價格從高位下調四至六成,這個市場為何會跌得如此慘烈?坊間普遍認為是現今商業市場有變、消費模式轉變等等原因。筆者同意某些轉變的確對工商舖有所影響,但整體的跌幅並非全部來自於巿場變化,嚴格來說一半是來自巿場自動調整,另一半是人為因素。就如住宅市場一樣,經過過去幾年調整,當跌幅到達3成左右的時候,找到了支持點,在金管局和銀行支持下,銀行向買方作出正常借貸、甚至進一步放寬按揭成數,住宅交易量得以恢復,價格也回升逾1成,這並非只對業主有利,是能夠帶動整條產業鏈和就業市場,對整體香港經濟帶來極大幫助。
工商舖市場就沒有那麼好彩,同樣地當價格下跌3成左右的時候,金管局及銀行沒有伸出援手,銀行之間爭相對舊客戶追Call Loan催還錢,生怕遲追債收不到欠款,此外更為不解的是,銀行不但不肯對新買家批出新按揭,甚至提議準買家不要購買工商舖,引致市場買家絕無僅有,在市場出現「人踩人」的情況下,價格非理性地被進一步往下推跌2至3成,也因此產生了大量銀主盤。讀者先別質疑筆者的觀點,試想想如果住宅市場在去年初,銀行同樣也對客戶Call Loan,又不作新的樓宇按揭貸款,新的買家都要全款買樓,價格有能力回升1成多嗎?
不過,大家也不用太擔心,住宅市場是一面鏡子,既然去年初死氣沉沉的住宅市場可以「咸魚翻生」,為什麼工商舖市場就不能翻身呢?當年甲廈、商舖價格比住宅貴一倍,今天掉轉過來,住宅價格比甲廈、商舖貴一倍,一來一回差距四倍,今天工商舖價格大跌4至6成不等,其低殘的價格成本連蓋樓都蓋不到,回報率又高於住宅至少1釐以上,購買工商舖可謂進可攻退可守。面對這種不均衡現象,社會上呼籲拯救工商舖的聲音愈來愈強烈,支援工商舖也等於支援香港經濟,金管局也好銀行也好不可能長期視若無睹,以現今價格正常貸款給工商舖買家,根本沒有什麼風險可言。估計最終銀行也必將作正常按揭貸款,工商舖的春天很快就會來臨。
加息對樓市帶來健康發展訊號?
今天,投資者的尋寶遊戲剛剛開始,有智慧的人往往是在「別人恐懼我貪婪」時進場,筆者可以斷定,勇於入市購買銀主盤或相關急賣盤者,未來絕太多數會是大贏家。不信?兩三年後便可揭曉。至於市場擔心美國剛剛加息0.25釐,會對樓市帶來什麼影響?衆所周知,加息會推高按揭利率和置業成本,從而對樓價、成交量和市場情緒帶來下行壓力。然而本港銀行並沒有立即跟隨加息,而工商舖貸款採用的供樓以最優惠利率(Hibor+)計算,也沒有明顯抽高,仍然維持在0.3釐以下。也就是說,加息只是心理上產生壓力,實際上沒有受影響。在一貫強調要減息的特朗普總統主政下,美國能加多少利率,筆者甚有疑問。
加息的預期從另一個角度看,能夠冷卻巿場過熱情緒。讓發展商採取克制定價,以合理甚至略低於二手市價開盤,減少激進加價,有助降低市場波動、提升成交可持續性。為什麼說定價克制是一個健康訊號?首先可減少價格扭曲與泡沫風險,當新盤不再靠大幅折讓或後續激進加價去造勢,價格便可更貼近真實需求與負擔能力,降低大上大落的周期波幅。其次可促進一二手聯動,克制定價,如首張價單較同區二手成交低 5%–15%,能吸引換樓客與剛需入市,同時避免對二手業主造成過度擠壓,令市場流動性更均衡。再者能夠穩定預期與成交節奏,在利率可能再上行的環境下,合理開盤價可維持一定去貨速度,減少有價無市與積壓貨尾,降低發展商資金鏈壓力。以上種種,被視為利好樓市健康發展的訊號。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈