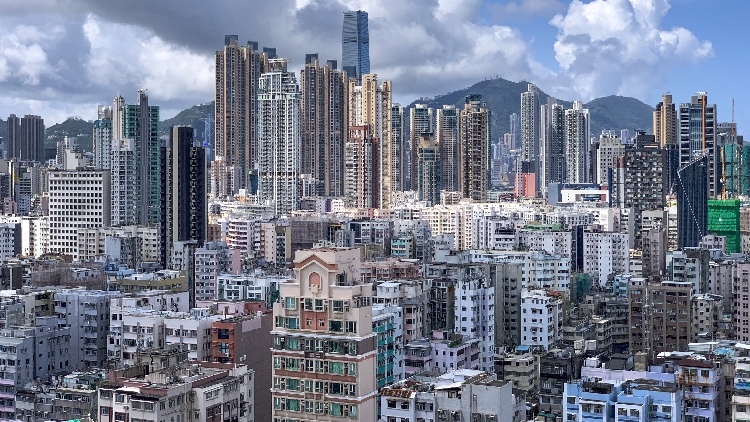
中原地產研究部高級聯席董事楊明儀指出,2026年9月份整體樓宇買賣合約登記(包括住宅、車位及工商舖物業)錄6,438宗,總值534.82億元,較8月的5,768宗及445.18億元,分別上升11.6%及20.1%,終止2個月連跌。8月期間港股靠穩,九龍新盤貼二手價開售,市場反應熱烈,帶動樓市氣氛,加上大型銀行延續定息按揭計劃,買家恢復入市意欲,整體成交終止2個月連跌回升。
第三季整體登記不足兩萬宗 創6個季度新低
按季方面,第三季整體樓宇買賣錄18,921宗及1,497.47億元,按季下跌29.0%及34.5%,同為2025年第一季後的6個季度新低。期內5月底中證監整治措施令港股受壓,樓市轉趨觀望,成交放緩。今年首9個月整體數字錄68,876宗及5,600.36億元,已達2025年全年80,702宗及6,142.77億元的85.3%及91.2%;估計2026年全年約88,000宗,料為2021年96,133宗後的5年高位。
住宅方面,9月份整體住宅樓宇買賣登記錄4,761宗及468.08億元,較8月的4,019宗及362.02億元,分別上升18.5%及29.3%,同為今年6月後的3個月高位。第三季整體住宅樓宇錄13,242宗及1,249.01億元,按季下跌40.2%及39.0%,均為2025年第一季後的6個季度低位。首9個月錄54,052宗及4,917.77億元,分別已達2025年全年62,832宗及5,198.30億元的86.0%及94.6%。
9月份登記宗數最高新盤西南九龍長沙灣叡璟I
一手私人住宅方面,9月份錄1,500宗及208.8億元,較8月的928宗及120.7億元,分別大幅上升61.6%及73.0%。長沙灣新盤銷情熾熱,刺激一手交投重上逾千宗水平,宗數及金額創今年6月後的3個月高位。第三季一手錄3,196宗及487.9億元,按季下跌54.0%及43.2%,因發展商減慢推盤所致;宗數為2024年第三季後的8個季度新低,金額為2025年第一季後的6個季度新低。首9個月一手數字錄15,655宗及1,994.8億元,已達2025年全年20,525宗及2,255.5億元的76.3%及88.4%,估計2026年全年約19,000宗,料為2019年20,685宗後的7年次高。
9月份登記宗數最高的新盤是西南九龍長沙灣叡璟I,錄482宗及45.73億元。啟德海灣第2期及將軍澳日出康城13A期海瑅灣II同樣錄123宗,並列第二位,分別總值10.50億元及9.82億元。紅磡映匯錄76宗及5.70億元,排名第三。
受惠新盤熱賣二手市況止跌回穩 9月份錄3029宗
二手私人住宅方面,9月份錄3,029宗及247.6億元,較8月的2,718宗及224.5億元,分別上升11.4%及10.3%。受惠新盤熱賣帶動,二手市況止跌回穩。按季方面,第三季二手錄9,113宗及742.9億元,按季下跌36.5%及36.7%,宗數為2025年第一季後的6個季度新低,金額為2025年第三季後的4個季度新低。首9個月二手數字錄35,922宗及2,865.2億元,已達2025年全年39,821宗及2,919.3億元的90.2%及98.1%,估計2026年全年約46,000宗,料為2021年51,928宗後的5年高位。
大型屋苑方面,9月份嘉湖山莊錄26宗(共1.21億元)、太古城錄19宗(共2.25億元)、沙田第一城錄18宗(共1.10億元)及美孚新邨錄13宗(共0.87億元)。整體而言,9月樓市氣氛改善,惟第三季仍受外圍及政策因素拖累,成交按季顯著回落;隨着新盤攻勢延續及按揭環境穩定,全年登記量有望挑戰5年高位。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈