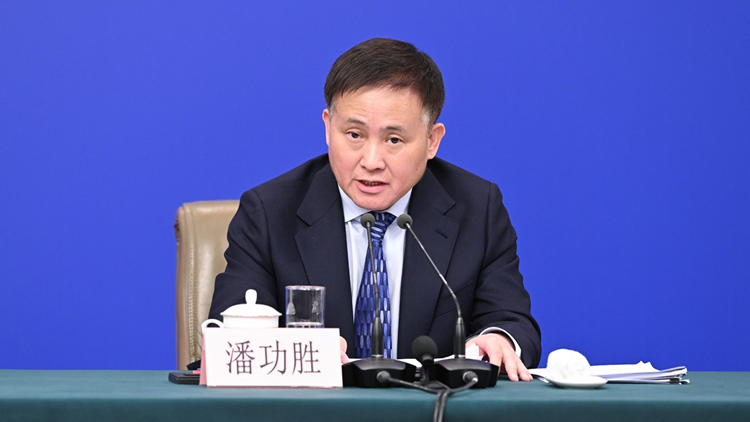
2026年9月16日,《求是》刊發中國人民銀行黨委書記、行長潘功勝的署名文章,題為《深刻認識中國金融結構變遷 提升金融服務實體經濟適配性》。
文章指出,近年來,以銀行貸款為主體的間接融資佔比持續下降,包括債券、股票在內的直接融資佔比穩步上升,中國金融結構正在發生深刻變化。金融總量增速趨緩,有利於保持宏觀槓桿率基本穩定,貸款降速提質或將成為宏觀運行的新常態之一。「十五五」時期,中國人民銀行將支持上海提升跨境金融、離岸金融服務能力,鞏固香港離岸人民幣業務樞紐地位。
以下為原文:
深刻認識中國金融結構變遷 提升金融服務實體經濟適配性
潘功勝
金融是國民經濟的血脈。血脈是否暢通,不僅在於總量,更在於結構。習近平總書記指出,合理健康的金融結構是金融持續健康發展並有效為實體經濟服務的前提。近年來,我國經濟運行總體平穩、向新向優,高質量發展不斷取得新成效,金融結構也在這一進程中發生深刻變化。同時要看到,隨着經濟增長動能的新舊轉換和產業結構轉型的深入推進,優化金融結構、提升金融服務質效面臨新的更高要求。做好當前和今後一個時期的經濟金融工作,需要深刻認識中國金融結構變遷的內在邏輯,動態優化調整貨幣政策框架,持續建設和發展現代化金融市場體系,進一步提升金融服務實體經濟的適配性。
一、中國金融結構正發生深刻變化
金融結構可以從多個維度衡量,融資結構是其中最重要的維度。長期以來,中國的融資結構由銀行貸款主導,金融市場的規模較小。近年來,以銀行貸款為主體的間接融資佔比持續下降,包括債券、股票在內的直接融資佔比穩步上升,金融結構正在發生深刻變化。
從增量看,債券和股票融資合計增量已超過貸款。2013年以前,中國新增間接融資占社會融資規模增量的比重在80%以上,基本都由貸款構成。2025年,社會融資規模增量35.6萬億元,其中,企業債券、政府債券和股票融資合計佔比約47%,首次超過貸款。過去幾年,積極財政政策下政府債券淨融資增多、專項債置換隱性債務,銀行加大不良貸款核銷力度,使債券佔比提高、貸款佔比下降。即便剔除這些因素,中國融資結構的變化也是顯著的。從企業融資看,企業債券融資增量與同期貸款增量之比從2023年的7%上升至2026年上半年的近20%。
從存量看,直接融資佔比穩步升至1/3左右。在20世紀90年代建設現代金融市場體系的早期階段,間接融資在社會融資規模存量中的佔比接近100%。隨着金融市場持續穩定發展,2026年6月末,社會融資規模中間接融資餘額佔比降至2/3左右,貸款餘額佔比降至60%左右;直接融資餘額佔比升至1/3左右,債券融資佔比升至30%左右。中國融資結構已經從間接融資主導,轉向直接融資與間接融資協調發展。
從資金投向看,金融資源更多流向重點領域和薄弱環節。近10年來,房地產、基礎設施建設新增貸款在全部貸款中的佔比由60%以上降至10%左右,金融「五篇大文章」領域的新增貸款佔比升至70%以上。過去幾年,科技型中小企業貸款增速保持在20%左右,普惠小微貸款年均增速約20%,綠色貸款、養老產業貸款均保持兩位數以上的增長,均明顯高於全部貸款增速。信貸資金投向的轉變,表明金融資源更多向科技創新、綠色發展和中小微企業等重點領域集聚。這種結構變化不一定體現為貸款增量,但能夠提高資金使用效率,為經濟高質量發展注入新動能。
從金融市場看,市場業態更加豐富、深度廣度穩步提升。黨的十八大以來,中國金融市場逐步從以信貸市場為主,發展成為包括股票、債券、貨幣、黃金、票據、大宗商品、衍生品等各金融子市場協同發展、功能健全、種類完備的現代金融市場體系,實體經濟的融資渠道更加多元。股票市場方面,目前A股上市公司超5500家,總市值超過110萬億元,位居全球第二。其中,「專精特新」企業達到2000多家。債券市場方面,1997年銀行間債券市場成立時餘額不足5000億元,目前總規模突破200萬億元,穩居世界第二。債券市場「科技板」落地一年多來,科創債券累計發行約3萬億元,成為科技型企業中長期資金的重要來源。
二、中國金融結構變遷的內在邏輯
金融發展和經濟發展階段密切相關。世界各國金融發展的歷史表明,隨着經濟結構演進,金融活動由側重總量擴張走向結構優化,金融結構由單一走向多元。中國金融結構的變遷,既是這一普遍規律的具體呈現,又有自身的發展邏輯和階段特徵,需要結合中國經濟轉型的實際進行理解和把握。
第一,中國金融結構變遷根本上反映了經濟發展階段的動態演進和經濟增長動能的新舊轉換。
過去中國金融總量增長較快,主要與經濟的貨幣化進程和高速增長帶來的較大規模貨幣需求有關。改革開放以來,中國從過去的實物分配為主改為貨幣分配,越來越多的商品、住房藉助貨幣來標註價值,以貨幣為媒介進行交易,融資需求也快速增加,金融總量增長較快。當前,我國經濟從高速增長階段轉向高質量發展階段,貨幣化進程已基本結束,金融對經濟的服務更多體現在結構優化、適配度提升上,而不是宏觀金融總量的持續擴張上。從總量的數學關係看,增速是增量與全部存量的比值關係。分子是當前的增量,分母是全部的存量。目前,我國社會融資規模存量超過460萬億元,廣義貨幣餘額超過350萬億元,貸款餘額超過280萬億元,宏觀金融總量規模已經很大。隨着存量的擴大,金融總量增速有所下降也是自然的,這與我國經濟發展階段的轉變是一致的。
金融總量增速趨緩,有利於保持宏觀槓桿率基本穩定。過去幾年,我國宏觀槓桿率上升較快。一方面是宏觀政策加強逆周期調節,促進經濟平穩增長,金融總量和債務增長一體兩面,推高了債務規模;另一方面是物價處於低位,拖累了名義經濟增速。融資市場由供給約束轉向需求約束,有效融資需求能夠得到充分滿足,社會融資條件仍是相對寬鬆的。對此,要平衡好短期和長期的關係,避免金融總量增長超過實體經濟需要,造成資金空轉淤積,進一步推升宏觀槓桿率,導致落後產能和低效企業難以出清,影響經濟效率。
貸款降速提質或將成為宏觀運行的新常態之一。當前超過280萬億元的貸款餘額中,房地產、地方融資平台的貸款佔比仍然較大,這些領域不僅不再增長,反而還在下降。2025年至2026年上半年,房地產貸款餘額累計下降超2萬億元。其他領域的貸款要先填補上這個下降的部分,才能帶來總量上的增長。隨着經濟結構轉型和信貸結構變化,實體經濟需要的信貸增長也在發生變化。全部信貸要保持過去的增速是很難的,也是沒有必要的。對於支撐經濟增長來說,盤活低效存量貸款和新增貸款的意義本質上是相同的。
第二,中國金融結構的變遷體現了金融體系與產業結構轉型升級的動態適配。
過去一段時期,中國經濟增長主要依靠房地產、基礎設施建設和傳統製造業拉動,呈現融資密集型特徵。這些行業投資規模大、建設周期長、土地房產等抵押物充足,具有旺盛的中長期貸款需求,更適配銀行主導的金融體系結構。銀行在為技術成熟、抵押物充足的傳統產業提供資金上具有優勢。據測算,傳統領域各行業中長期貸款餘額與行業增加值之比大於1,其中房地產業、交通運輸業分別為1.7和3.3,這意味着每創造1元增加值需要投入更多的信貸。
近年來,科技創新、高端製造、綠色低碳等新興產業蓬勃發展,產業結構正從傳統要素密集型向技術密集型轉變,融資需求更趨「輕型」。2026年上半年,以高端製造等為代表的新動能對經濟增長貢獻率超四成。這些產業具有研發投入大、風險和不確定性較高、投資周期長等特點,企業資產形態也由土地、廠房、設備更多轉向技術、數據、品牌和人力資本。輕資產行業一般對應低負債,單位經濟增長所需的銀行貸款相對較少。據測算,新動能領域的行業中長期貸款餘額與行業增加值之比普遍低於1,信息服務業僅約0.1,遠低於傳統行業。
當前科技創新活動複雜多元,與多元化的融資結構更加適配。科技型企業一般會經歷種子期、初創期、成長期、成熟期等不同階段,各階段的風險特徵和金融需求有很大差異,需要適配豐富多樣的金融市場和金融生態。科技型企業在成長的早期,主要從事前期研發,商業前景不明朗,私募股權和創業投資是非常重要的資金提供者。到了中後期,商業模式逐漸成熟,可以通過銀行貸款、債券、股權等多渠道融資。金融市場在為技術前沿、高風險高回報的創新產業提供融資上具有優勢,帶來對貸款的良性替代和分流。這一變化也將成為常態,不能簡單以信貸增速衡量金融支持實體經濟的力度。
第三,中國金融結構的變遷是金融業自身高質量發展的必然要求。
從金融業自身發展看,也需要轉型和高質量發展,提升與經濟結構轉型的適配性。改革開放以來,我國經歷了較大規模的金融風險治理,其中既有經濟體制改革和經濟結構轉型的原因,也有金融結構不適配、金融治理方面的原因。比如,20世紀80年代開始,我國從計劃經濟向市場經濟轉變,大量企業破產、重組、兼併,國有大型銀行積累了不良資產。國有銀行自身體制也滯後於實體經濟的需要,進一步加劇了不良資產壓力。在這樣的背景下,中央啟動了歷時十餘年的國有銀行改革。再如,2008年國際金融危機後,地方政府債務持續擴張,經濟增長較多依靠房地產驅動,導致金融資源集中於房地產、融資平台等領域,一定程度上對經濟結構調整形成制約。黨的十八大以來,中央以金融體系結構調整優化為重點深化金融體制改革,堅決打好防範化解重大風險攻堅戰,金融風險持續收斂,金融服務實體經濟高質量發展的質效不斷提升。
衡量一個國家的金融競爭力和國際金融中心影響力,傳統金融機構的規模固然是一個重要指標,金融市場的發達程度、輻射能力和業態豐富性更加重要。在經濟結構轉型背景下,加快發展金融市場,也是金融業自身轉型和高質量發展的必然要求。各國歷史路徑、銀企關係、法律制度等不同,金融結構沒有統一模式。未來一段時間,中國銀行體系仍將佔有較大比重,但隨着經濟結構轉型、經濟創新更趨活躍、經濟活動複雜程度上升,需要更加注重直接融資與間接融資協調發展,完善金融機構、金融市場、金融產品體系結構,更好發揮金融市場功能。
三、以金融結構持續優化服務經濟高質量發展
「十五五」時期,我國經濟金融發展環境面臨深刻複雜變化。近日出台的《金融強國建設「十五五」規劃》,對當前和今後一個時期金融工作作出系統部署。為實施好相關部署,中國人民銀行制定印發了《中國人民銀行「十五五」改革發展規劃》,並配套出台了9份相關領域的行動方案。要順應中國金融結構變遷趨勢,持續優化金融結構,推動政策框架逐步轉型優化,使金融體系更加適配深刻變化中的經濟金融結構,為經濟高質量發展營造良好的金融環境。
一是持續推進貨幣政策框架轉型,構建科學穩健的貨幣政策體系。不斷優化貨幣政策中間變量,淡化對數量目標的關注,特別是對貸款單一渠道的關注,把金融總量更多作為觀測性、參考性、預期性指標。更加注重發揮價格型調控的作用,健全市場化的利率形成、調控和傳導機制。完善短端利率調控機制,進一步優化完善政策利率及配套制度建設,增強央行政策利率的作用。完善存貸款利率定價,為經營主體提供更多的貸款定價基準選擇。加強利率政策執行和監督,持續整治金融業「內卷式」競爭、資金空轉。健全可置信、常態化、制度化的政策宣傳和市場溝通機制,以專業、務實的方式方法,做好政策溝通和預期引導。
二是強化政策協同配合,提升對國民經濟重點領域和薄弱環節的金融服務質效。加強金融「五篇大文章」工作統籌,指導金融機構提升服務能力,豐富金融產品,強化信息科技支撐,優化金融資源配置。加快構建與科技創新相適應的體制機制,探索科技金融領域信息開放共享和數據融合運用,提升金融支持科技創新的效能。優化結構性貨幣政策工具設計和管理,堅持聚焦重點、合理適度、有進有退,以市場化方式激勵引導金融機構優化資金投向。加強政策協同配合,聚焦融資擔保、風險分擔等方向,放大政策激勵效能。加強與產業政策協同,引導金融機構科學評估風險,分類施策、有扶有控,抑制部分行業「內卷式」競爭。
三是聚焦服務經濟結構轉型升級需要,持續建設規範、開放、有活力、有韌性的現代化金融市場。建設和發展多類別、多層次的金融市場體系,進一步豐富金融市場業態。發展股權市場和債券市場「科技板」。發展中國的財富管理市場,支持資管行業健康有序發展。推動金融市場基礎設施互聯互通,穩妥發展利率、匯率衍生品,促進市場流動性提升和價格形成。強化國債收益率曲線的基準作用。健全金融市場法治體系,推進發行交易、登記結算、稅收等制度優化完善,維護金融市場秩序,培育良好的市場生態。穩步推進金融領域制度型開放,進一步提升中國金融市場的國際化水平。建設並完善多渠道、廣覆蓋的跨境支付體系。統籌發展離岸人民幣市場。支持上海提升跨境金融、離岸金融服務能力。鞏固香港離岸人民幣業務樞紐地位。
四是健全覆蓋全面的宏觀審慎管理體系,進一步提升金融體系的穩定性和韌性。在宏觀層面把握好經濟增長、經濟結構調整和金融風險防範的動態平衡。穩妥化解重點領域風險。繼續做好金融支持地方政府融資平台債務風險化解工作。穩妥有序推進重點地區和重點機構風險化解,嚴肅財經紀律、市場紀律和監管規則。健全金融穩定保障體系。強化系統性金融風險的監測、評估和預警。拓展中央銀行宏觀審慎和金融穩定功能,豐富宏觀審慎管理的工具箱,維護股市、債市、匯市等金融市場平穩運行。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈