資深金融及投資銀行家 溫天納
目前內地經濟數據仍呈現明顯的供需分化格局。工業生產有所加快,反映製造業仍具韌性。不過,零售及固定資產投資續見放慢,內需不足仍是經濟運行的主要掣肘。與此同時,海外市場正受到油價上升及債息抽高衝擊,環球金融環境趨向審慎,內地經濟後續能否改善,政策力度與內需修復將成為關鍵。
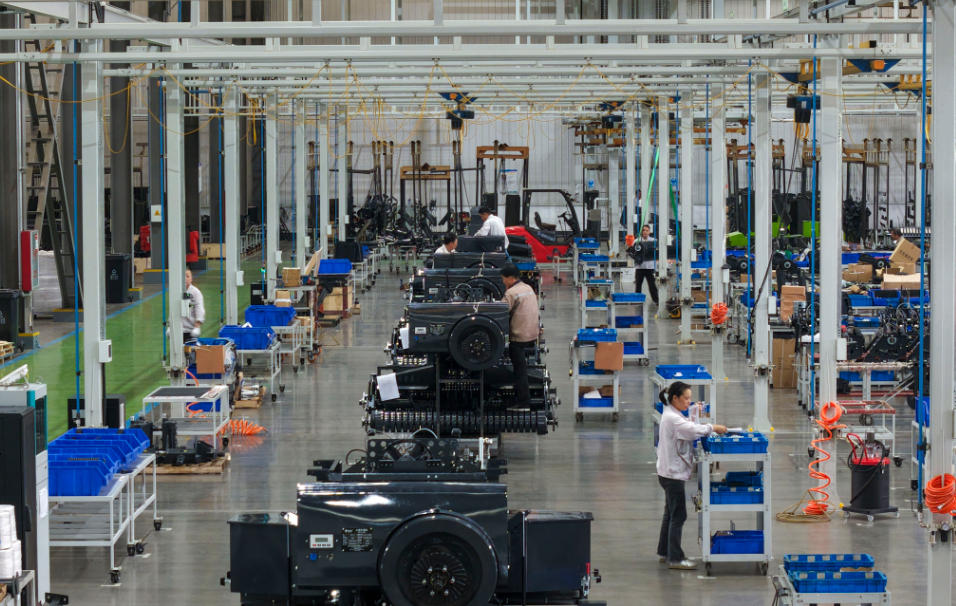
8月份規模以上工業增加值按年增長5.2%,較7月份加快0.7個百分點,按月增長0.54%,生產端明顯回暖。高溫及極端天氣影響減退,加上AI產業鏈及出口需求保持旺盛,均有助製造業恢復。1至8月規模以上工業企業出口交貨值增長10%,8月份更增長11.1%,其中裝備製造業出口交貨值增長12.3%,成為工業生產的重要支柱。由此可見,外需仍是目前經濟增長的重要動力。
相比之下,內需表現較為遜色。8月份社會消費品零售總額僅增長0.4%,較前月再放慢,反映居民收入及消費信心仍有待改善。固定資產投資首8個月按年下跌7.2%,扣除房地產開發投資後仍跌4.2%,而房地產開發投資跌幅達19.9%,地產仍是投資端最主要拖累。雖然一線城市住宅價格略有回升,但能否轉化為更廣泛的樓市及投資復蘇,仍需時間觀察。
值得留意的是,近期政策開始加快落地。8000億元新型政策性金融工具推進投放,加上財政支出及債券資金使用提速,有望為基建及民間投資提供支持。不過,政策若要有效改善總需求,重點已不只是增加投資,而是如何帶動居民消費及企業信心同步回升。
外圍環境則進一步複雜化,美國及日本在上周落實加息。的確,美國面對通脹壓力重新升溫,油價突破每桶100美元,美國及歐洲主要長年期債息大幅抽升,全球金融市場面對較高的利率壓力。日本、英國及歐洲債息亦升至多年高位,環球資產估值因而需要重新調整。亞洲市場同樣受到長債息上升牽制,新興市場股匯表現亦明顯分化。
對內地債市而言,上半年由資金寬鬆、基本面偏弱及「資產荒」共同推動的升勢,部分條件已經改變。資金利率回升,加上非銀行金融機構債券久期處於較高水平,市場持倉較為擁擠,債息進一步下行的空間因而受到限制。
整體而言,內地經濟目前仍是「供強於需」,出口及製造業保持韌性,但消費、投資及房地產尚未全面改善。與此同時,環球油價及債息上升增加外部金融壓力。後續市場焦點將由單純觀察政策力度,轉向政策能否真正轉化為內需改善;在環球利率高企之下,資產配置亦宜降低對長年期利率下跌的依賴,並留意盈利具支撐及現金流較穩健的板塊。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈