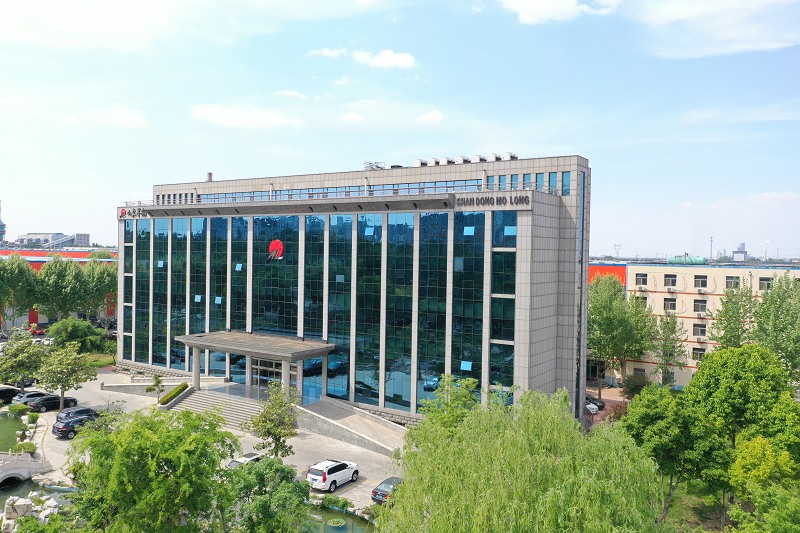
近期,A+H兩地上市的山東墨龍石油機械股份有限公司(簡稱「山東墨龍」)披露2026年半年度業績報告。受益於油氣裝備市場需求回暖,公司產銷規模明顯放大,實現營業收入12.53億元,同比增長57.10%,不過,歸母淨利潤421.08萬元,同比下滑65.38%,扣非淨利潤僅41.34萬元,主業盈利空間較為微薄。
作為山東壽光本土國有控股能源裝備製造企業,山東墨龍始創於1987年,2004年4月,在香港聯交所上市,2010年10月在深交所上市,2021年由國資控股,控股比例為29.53%。公司主營石油機械產品的研發、加工製造和技術服務,業務覆蓋油套管、管線管、鑽杆管體等管材類產品以及三抽設備、精密鑄鍛產品等。
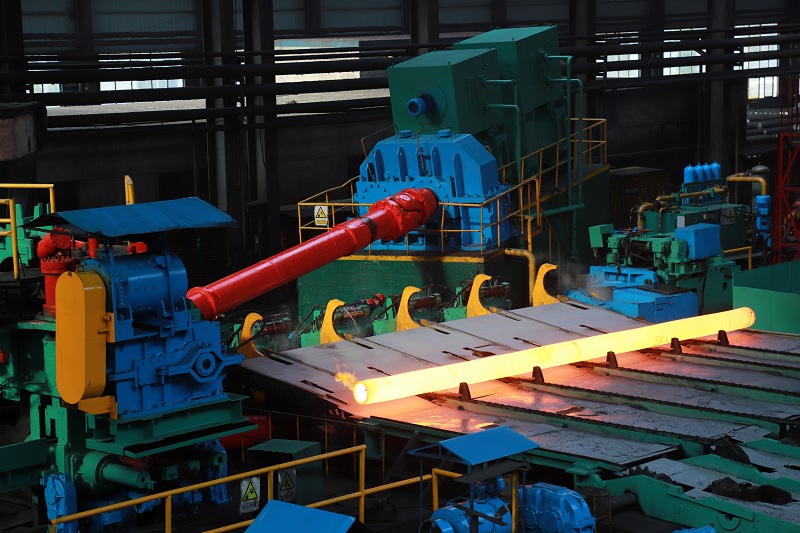
2026年上半年,國際油價高位震盪,國內「穩油增氣」相關政策落地,油氣勘探開發資本開支提升,帶動油套管訂單增長,公司產能得到充分釋放。
海外市場成為本期一大增長引擎。公司持續推進「產品+服務+貿易+倉儲+辦事處」五位一體海外銷售格局,報告期內海外營業收入同比增長超70%。公司先後通過科威特、伊拉克、匈牙利、澳大利亞、智利、哥倫比亞等國的油氣公司資質認證,累計開發11個新市場區域,新增39家客戶;國內油田市場完成多項核心產品認證,開拓7個新區域,新增24家客戶;普管市場成功入圍國家能源集團管材類指定供應商,拓展6個新區域,新增23家客戶。
研發端投入保持增長。上半年研發投入3008.85萬元,同比提升59.89%,高等級抗H?S、抗CO?等抗腐蝕油套管實現規模化量產,高氣密封特殊螺紋油套管新增供貨量超1萬噸,自主研發的超級13Cr油管、防腐抽油泵及大扭矩防腐蝕抽油杆等產品已批量供給海外市場。
營收大幅擴張的同時,多重因素擠壓利潤水平。財報顯示,報告期內財務費用6676.39萬元,同比增長55.03%,主要系本期匯兌損失及融資金額增加所致;管理費用2769.33萬元,同比增長49.32%,源於業務擴張帶來資產折舊攤銷增加。
現金流層面壓力突出。報告期內,公司經營活動產生的現金流量淨額2044.82萬元,同比大幅下降91.98%。公司披露,主要系去年同期收回的被動財務資助款項金額較大所致。
債務與資本結構仍是核心考驗。截至6月末,公司資產負債率達到82.28%,短期借款規模較高,流動比率0.83。為優化資本結構,7月下旬公司完成H股配售,配售2567.84萬股新H股,配售價為每股4.58港元。預計配售事項所得款項淨額約為1.16億港元,將約90%用於償還未償還借款,約10%用於營運資金及一般企業用途。
梳理歷史脈絡可見,山東墨龍曾經歷一輪深度經營陣痛。2021至2023年,公司營收連續下滑,虧損持續擴大,三年間營收由37.34億元降至13.17億元,歸母淨利潤由-3.68億元降至-5.67億元;2024年依靠剝離低效資產實現大幅減虧,當年出售壽光寶隆、威海寶隆股權,處置壽光懋隆,剝離低效產能,大額資產處置收益增厚當期利潤,歸母淨利潤-4369.98萬元,同比上升92.29%;2025年公司雖然賬面實現扭虧,錄得歸母淨利潤515.56萬元,但扣非淨利潤依舊虧損2762.25萬元,盈利仍依靠非經常性損益支撐。
資產剝離也遺留了複雜的債權處置難題。在完成壽光寶隆、壽光懋隆兩家子公司股權轉讓後,原先合併報表範圍內的內部資金往來轉化為對外債權,由此形成兩筆大額被動財務資助。其中壽光寶隆剩餘約2.92億元債權已隨企業進入破產清算處置程序,而壽光懋隆經債務重組化解部分風險後,仍有六千餘萬元債權尚未收回,相關款項最終回收存在不確定性。
債務壓力之下,公司的融資動作仍在繼續。9月24日公司再度與配售代理訂立配售協議,擬以每股3.50港元配售最多3361.56萬股新H股,若悉數配售預計募資淨額約1.15億港元。公司擬將約70%用於償還借款,約20%用於結付業務應付款項及補充營運資金,其餘約10%用於營運資金及一般企業用途。相較7月每股4.58港元的配售價,此次配售價進一步走低。
不過本次配售屬於盡力基準配售,雖已簽署協議,但仍受多項先決條件約束,配售最終能否落地尚存變數,依靠股權融資緩解債務壓力的效果仍有待後續觀察。(記者 王明慧)
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈