顏安生
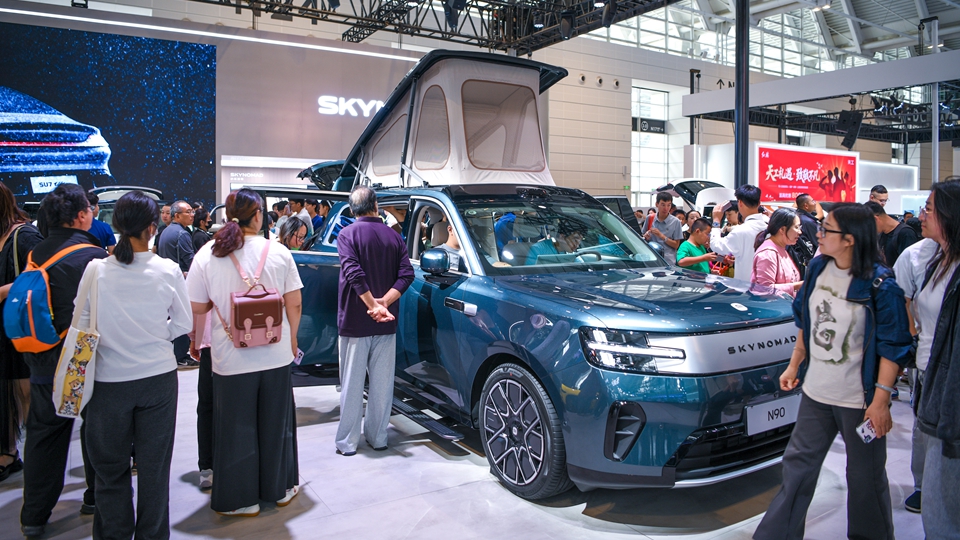
一直以來,汽車產業長期被視為全球高端製造業的標杆,歐美日車企憑借百年積累構建了近乎壟斷的全球版圖。然而,這一格局正在被中國汽車產業以系統性的方式打破。進入2026年,中國汽車出口連續多月站穩百萬輛台階,內地自主品牌對合資陣營的擠壓持續加深,多家中國車企首次集體躋身全球十強榜單。全球汽車產業「東升西降」的格局性變化已然成型。這一系列變化並非孤立事件,而是中國汽車產業從「規模追趕」轉向「格局重塑」的集中體現。
一、出口規模方面,連續多月破百萬,年千萬輛目標近在眼前。出口數據是中國汽車全球競爭力的最直接刻度。據中國汽車工業協會數據,今年8月中國汽車出口101萬輛,按年增長65.3%,月度出口量連續三個月超過100萬輛。1至8月累計出口715.3萬輛,按年增長66.7%,已超越去年全年出口總量。其中,新能源汽車出口343.5萬輛,按年增長1.2倍,佔整體出口的比重接近48%。
國際諮詢機構艾睿鉑(AlixPartners)的預測更為激進:若當前增速持續,今年中國汽車出口量將達約1000萬輛,成為全球首個出口量突破千萬輛的國家,出口規模將達到日本的約2.5倍。上半年中國汽車出口531萬輛的數據,已相當於同期日本出口量的兩倍以上,斷層領先的地位進一步鞏固。中汽協副秘書長陳士華明確表示,全年新能源汽車出口有望突破400萬輛。
二、國內市場競爭方面,自主品牌份額突破七成,合資防線全面承壓。中國汽車改寫全球版圖的根基,首先在於內地市場的格局逆轉。中汽協數據顯示,2026年上半年中國品牌乘用車銷售913.8萬輛,市場份額達到71.8%,較上年同期上升3.3個百分點;合資及外資品牌合計份額僅剩28.2%。更具標誌性的是,6月單月合資與外資品牌的市場佔比進一步降至24.5%,正式跌破25%的行業警戒線。
這一逆轉的深層原因在於新能源轉型節奏的懸殊差距。乘聯分會數據顯示,今年6月自主品牌新能源滲透率高達81.8%,而主流合資品牌僅為11.9%。國際品牌在燃油車賽道的競爭力並未明顯衰減,但在決定未來格局的新能源賽道上,其轉型速度遠遠落後於中國自主品牌。2020年合資品牌尚佔據約61.6%的市場份額,五年間攻守之勢徹底翻轉,中國乘用車市場用最短的時間完成了從「合資主導」到「自主主導」的結構性重構。
三、全球車市格局方面,三家中國車企集體進入全球十強。出口規模與內地份額的躍升,最終體現在全球競爭格局中的位次變化。根據乘聯分會秘書長崔東樹基於世界汽車組織數據的統計,今年上半年全球銷量前十車企中首次同時出現三家中國自主品牌:比亞迪以180.9萬輛位居全球第六,吉利以142.3萬輛排名第七,奇瑞以135.8萬輛與美國福特並列第九,三家合計佔據全球13.5%的市場份額。
與之形成鮮明對照的是,歐美傳統汽車集團全球份額持續承壓。雷諾日產、Stellantis、大眾等歐洲車企的全球份額較2019年下降約3個百分點,相當於減少近300萬輛銷量。崔東樹將這一趨勢概括為「東升西降」,並指出其本質是技術迭代帶來的必然結果——中國車企在鋰電產業鏈完整性、智能座艙軟硬件一體化以及產品迭代速度上的綜合優勢,正在轉化為全球市場份額的持續擴張。
四、汽車新賽道領域,中國新能源車高歌猛進,驅動產業與出海轉型。新能源汽車是中國汽車撬動全球版圖的核心槓桿。今年前5個月,中國新能源汽車在歐洲的市場份額達到17.7%,在意大利的市場份額甚至超過41%。東南亞、中東、拉美等市場同步放量,中國車企的出口版圖已從「點狀突破」演進為「板塊覆蓋」。
與此同時,中國汽車的出海模式正在發生質變。上汽MG在西班牙建設歐洲首座整車製造工廠,吉利收購福特西班牙工廠產線,本地化生產從「可選動作」變為「必選動作」。從整車出口到本地製造,中國車企正在從「產品供應商」轉型為深度嵌入當地產業生態的參與者。這一轉型也意味着競爭維度的升級:從性價比比拼轉向品牌價值、售後服務與合規能力的綜合較量。
總之,今年的全球汽車產業格局,正在經歷一場由供給端技術迭代驅動的結構性重組。中國汽車以出口規模領跑、內地市場主導、全球排名突破、新能源技術優勢四位一體的態勢,系統性地改寫了歐美日車企長期壟斷的全球版圖。千萬輛出口目標若如期實現,將不僅是數量意義上的里程碑,更標誌着全球汽車產業權力中心的實質性位移。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈